Domain hybridelektrokraftfahrzeug.de kaufen?
Wir ziehen mit dem Projekt
hybridelektrokraftfahrzeug.de um.
Sind Sie am Kauf der Domain
hybridelektrokraftfahrzeug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hybridelektrokraftfahrzeug.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
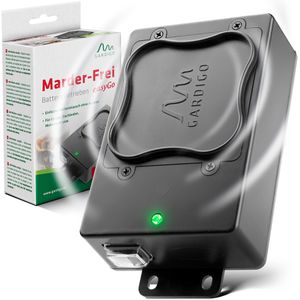
Gardigo Marderschreck Marder-Frei easyGo, Reichweite 60m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit 12kHz - 24kHz, ca. 78dB Wirkungsbereich ca. 60 m² in geschlossenen Räumen Funktioniert mit 4x AA-Batterien Automatische Aktivierung durch integrierten Vibrationssensor - schaltet sich während der Fahrt ab Frequenzwechsel-Technik und Intervallschaltung beugen einem Gewöhnungseffekt vor Ohne Einschränkungen für Elektro- und Verbrennerfahrzeuge sowie für alle Automarken geeignet Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Frequenz: wechselnd 12 - 24 kHz ± 10 % Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Wirkungsbereich: ca. 60 m² in geschlossenen Räumen, in Fahrzeugen & Außenbereich abhängig von Position Batteriebetrieb: 4x AA / Mignon / R6 (nicht enthalten) Maße (HxBxT): ca. 130 x 70 x 30 mm Lieferung: inkl. Montagematerial11,26 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
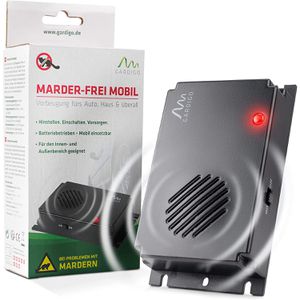
Gardigo Marderschreck Marder-Frei Mobil, Reichweite 40m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit einer Frequenz von ca. 12kHz & ca. 85dB Wirkungsbereich ca. 40 m² in geschlossenen Räumen Mobil durch Batteriebetrieb - keine Autobatterie nötig Ohne Einschränkungen für alle Automarken geeignet Dauerbetrieb bis zu 6 Monate möglich Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Stromverbrauch: ca. 2 mA Frequenz: 12 kHz ± 10 %, 85 dB Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Batteriebetrieb: 4x Typ-C Batterie (nicht enthalten) Maße (HxBxT): 135 x 75 x 30 mm16,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
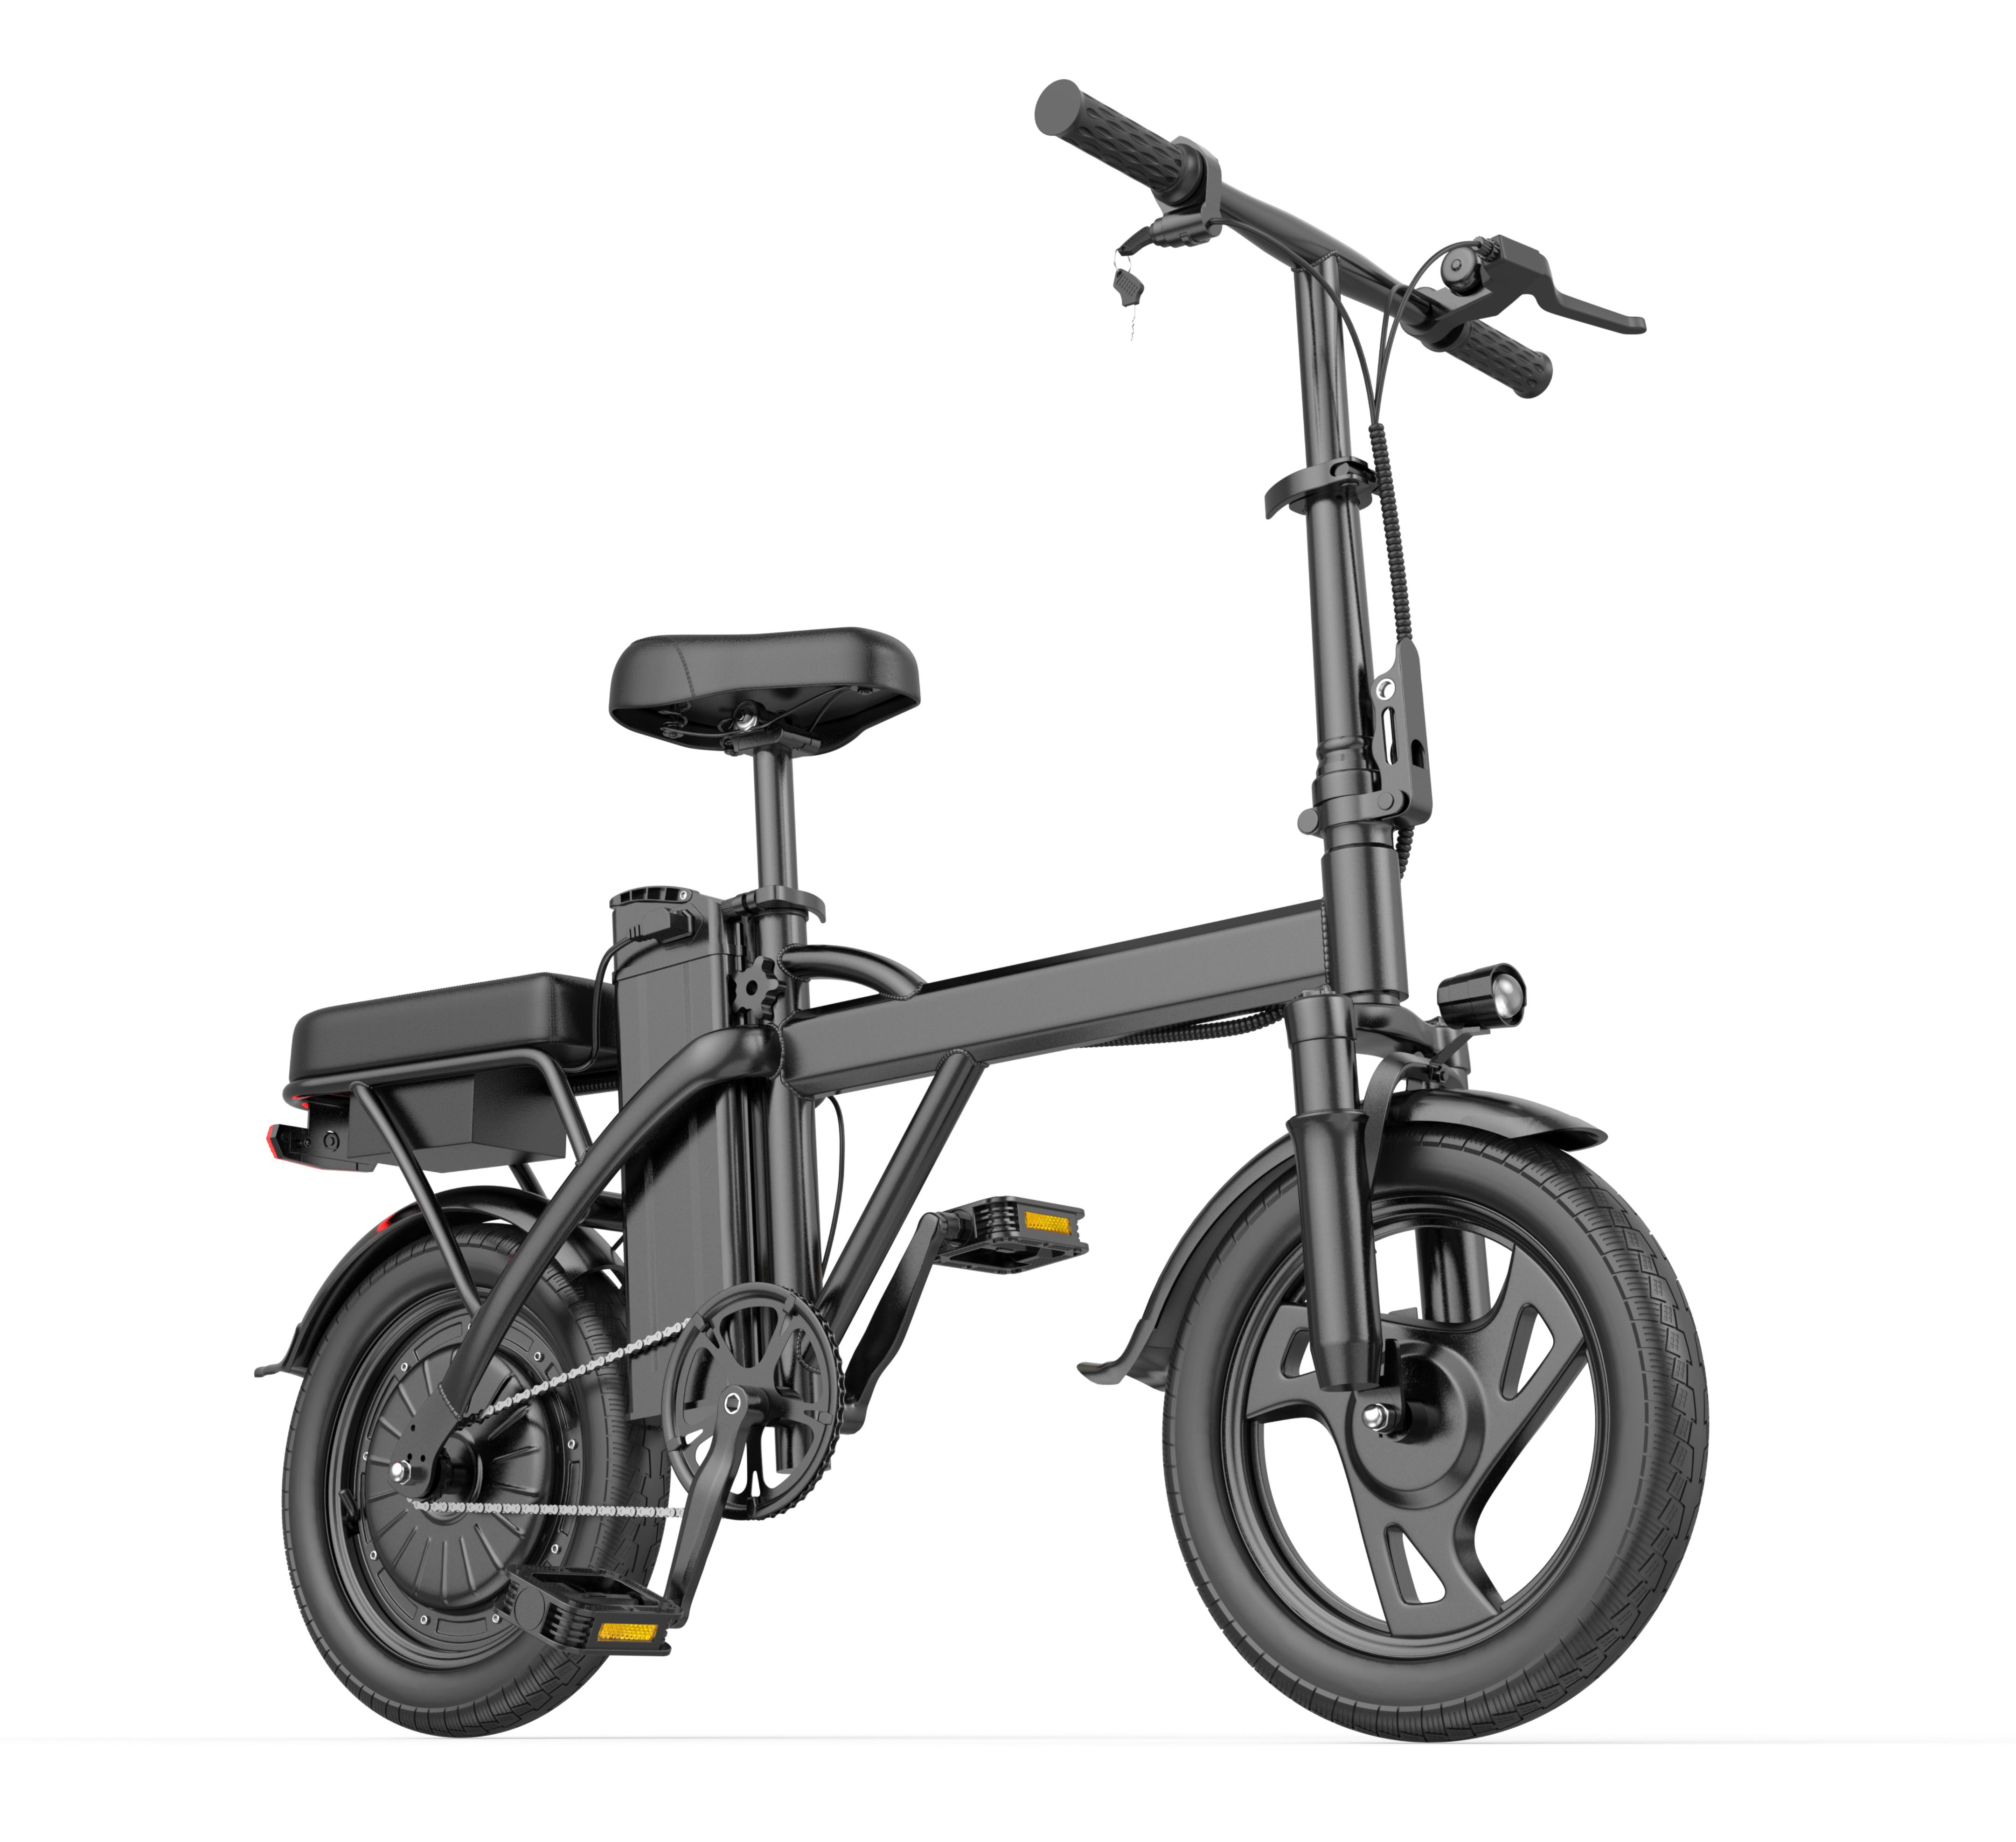
Das E-Bike X14, 48V 15,6Ah, 250W, Reichweite bis 80 km, elektronische Bremsen.HEADEER X14 14-Zoll Faltbares E-Bike、KerndatenMarke: HEADEER Modell: X14 Fahrzeugtyp: Faltbares E-Bike (E-Bike) Batteriekapazität: 48V 15,6Ah Reichweite: 60-80 km (Autonomia) Ladezeit: 6-8 Stunden (Ricarica) Höchstgeschwindigkeit: 25 km/h Faltfunktion: Unterstützt Falten (Foldable handlebar), Lenker faltbar Rahmenmaterial: Kohlenstoffstahl (Carbon steel) Höhenverstellung: Unterstützt (Height adjustable) Display: LCD-Display (zeigt Reichweite, Batteriestand, Geschwindigkeit) Raddurchmesser: 14 Zoll (14 inches) Motorposition: Heckmotor (Rear Motor) Bremssystem: 1 Scheibenbremse + 1 elektronische Bremse (1 Disc & 1 Electric Brake) Sattel: Höhenverstellbarer Sattel (Height Adjustable Seat) Federungssystem: Vorhanden (Suspension) Beleuchtungssystem: Frontlicht + Rücklicht (HeadLight and Taillight) Produktabmessungen: 48 × 20 × 40 Zoll (ca. 122 × 51 × 102 cm) Verpackungsmaße: 42 × 8,3 × 22 Zoll (ca. 107 × 21 × 56 cm) Sitzhöhe: 25,5-31,5 Zoll (ca. 65-80 cm) Nettogewicht: 52 LB (ca. 23,6365,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
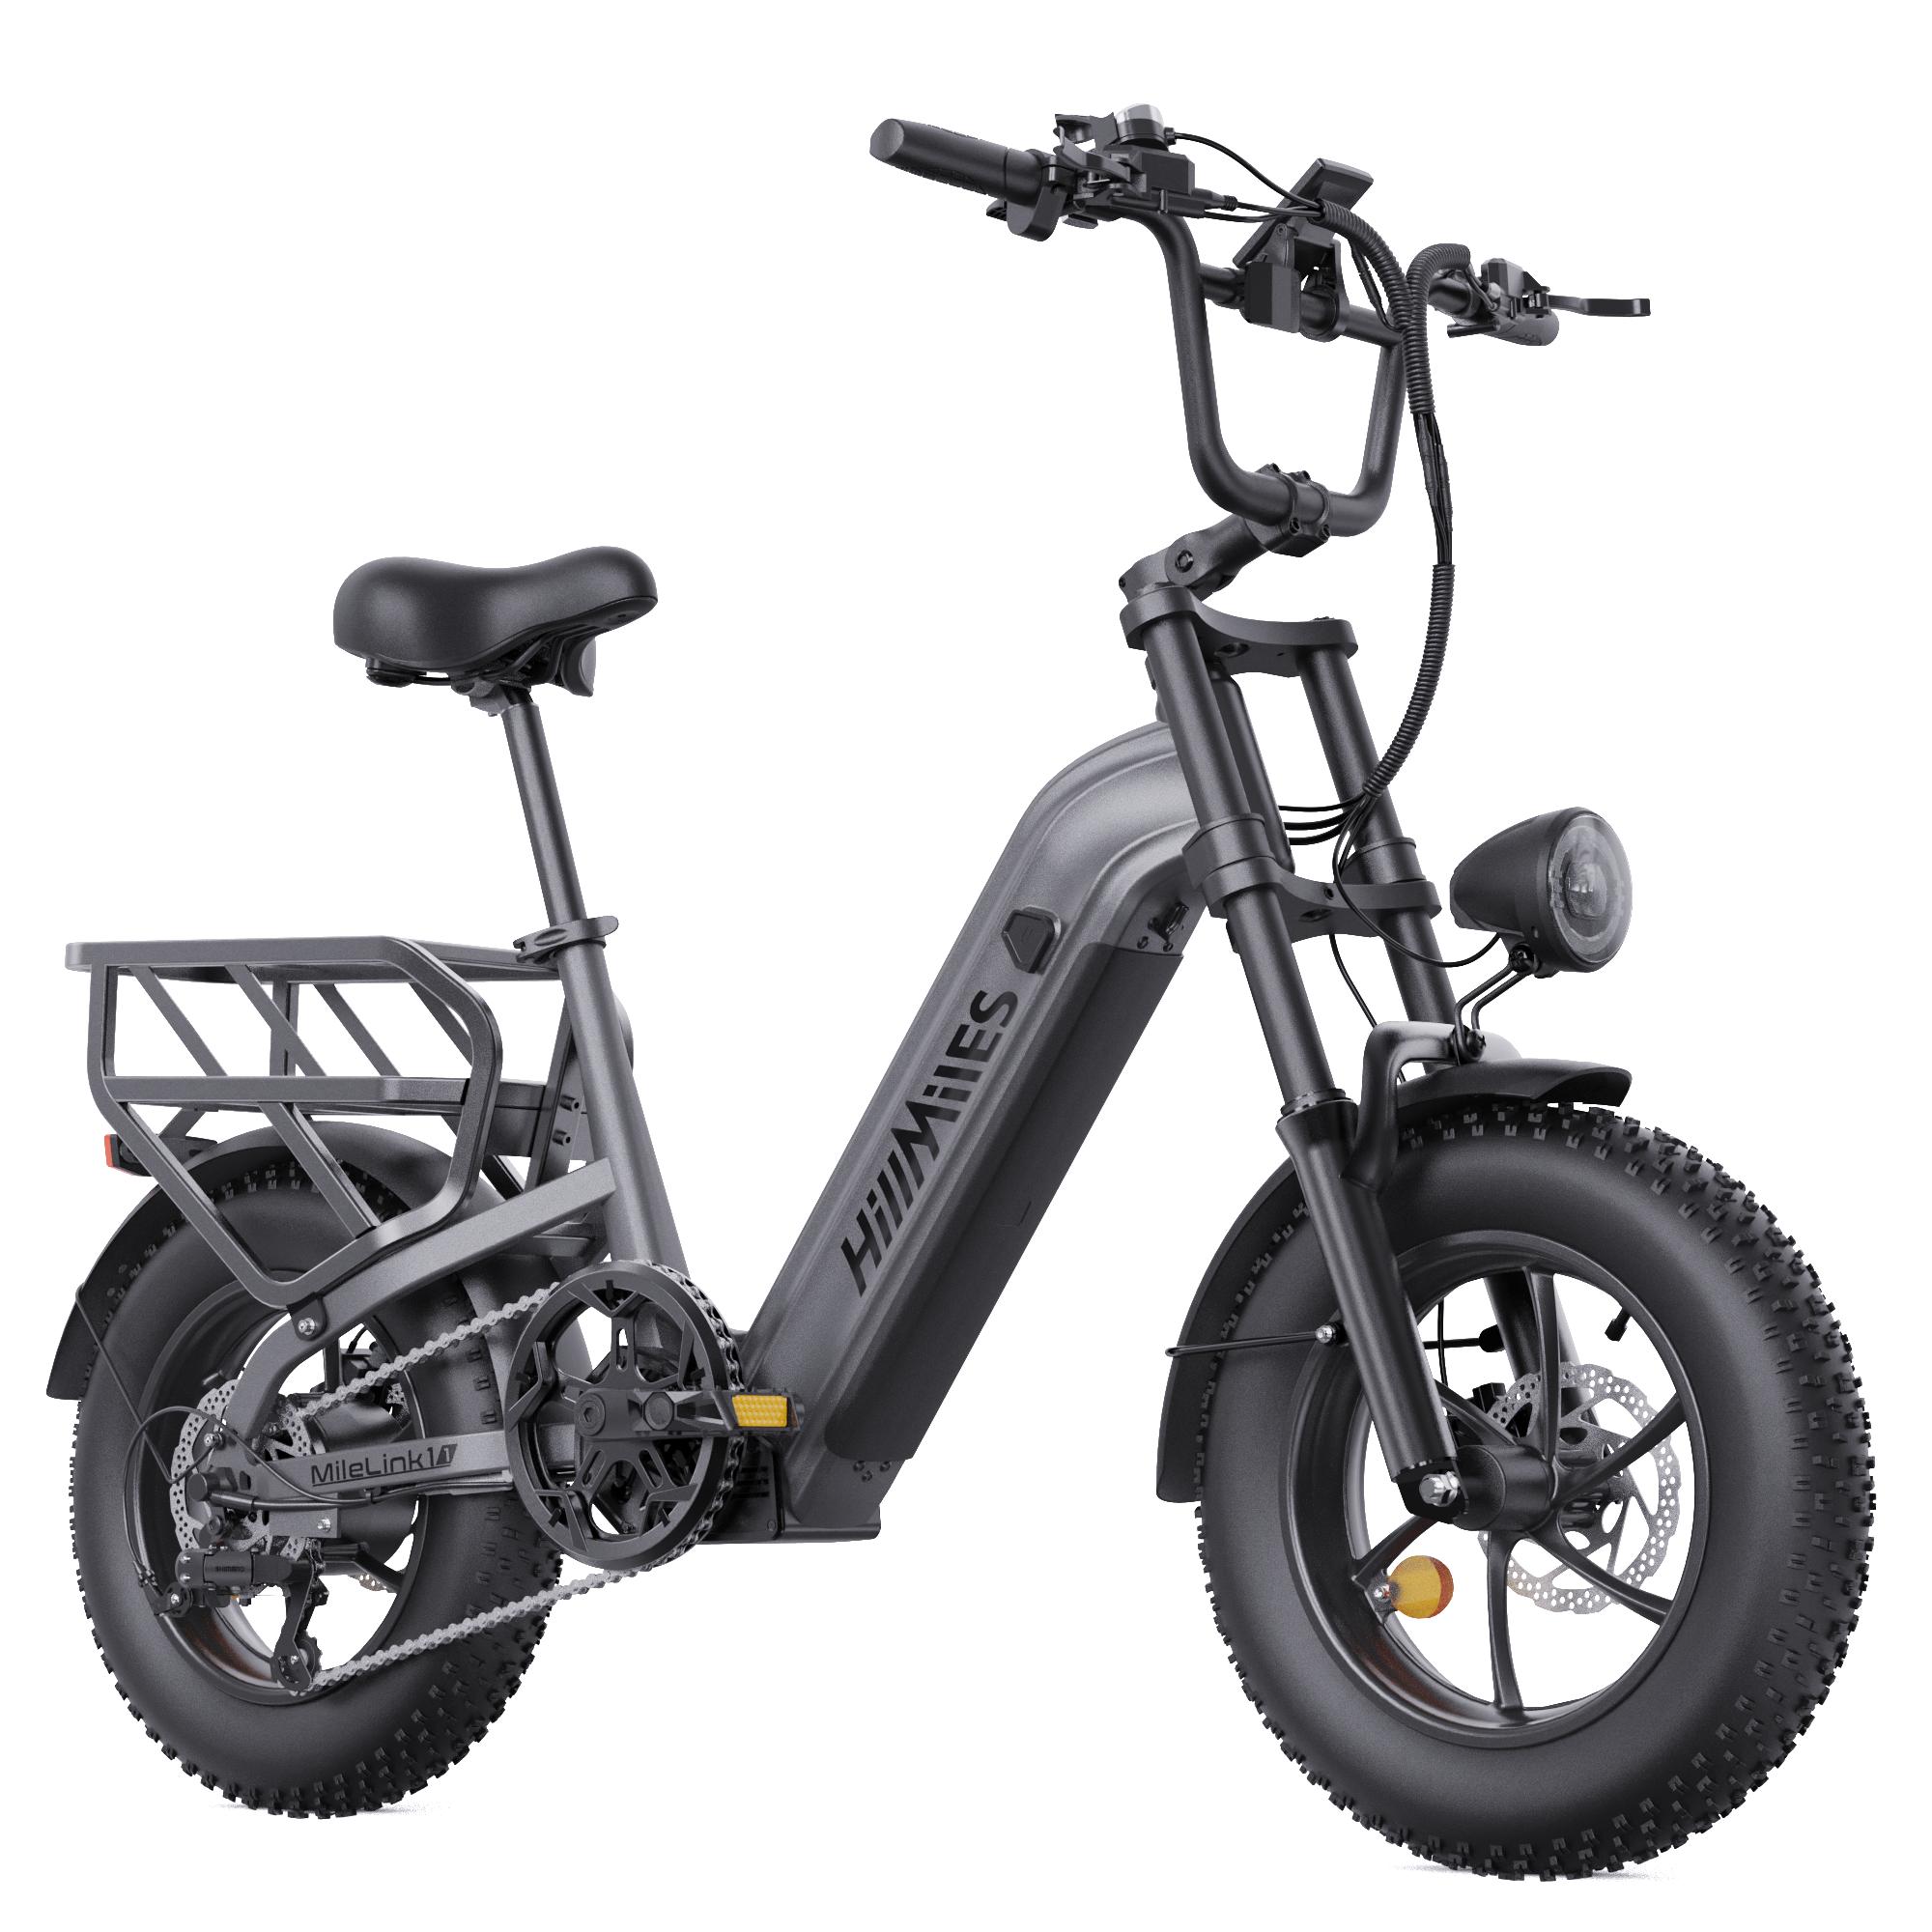
HillMiles MileLink1 E Bike, 48V 41Ah Batterie, 250km Reichweite,Hydraulische Bremsen, Zwei Stoßdämpfer, 7-Gang, 16''x4,0'' Breitreifen[65Nm Drehmoment - Mühelose 30°-Bergauffahrt]Das MileLink 1 erwachsene e-bike ist mit einem 250-W-Motor, einer 7-Gang-Schaltung und einer Höchstgeschwindigkeit von 25 km/h ausgestattet. Dank seines drehmomentstarken Motors mit 65 Nm bewältigt es Steigungen bis zu 30° mühelos! Ob für den täglichen Arbeitsweg, Wochenendausflüge, Einkaufsfahrten oder leichte Offroad-Abenteuer auf Waldwegen oder Schotterpisten - es bietet ausreichend Leistung und macht jede Fahrt angenehmer.[250KM Reichweite-Nie wieder Reichweitenangst]Dieses ebike verfügt über einen leistungsstarken, herausnehmbaren 48V 41Ah Akku (Eingebauter BMS-Batterieschutz) und bietet eine maximale Reichweite von bis zu 250 km im PAS-1-Unterstützungsmodus! Es eignet sich ideal für den täglichen Arbeitsweg, den Wocheneinkauf oder um Familienmitglieder abzuholen. Im Vergleich zum Autofahren spart dieses E-Bike Kraftstoff und andere Reisekosten und macht Radfahren somit wirtschaftlicher und umweltfreundlicher![Sichere Hydraulische Brems969,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HillMiles MileLink1 E Bike, 48V 18Ah Batterie, 120 km Reichweite, Hydraulische Bremsen, Zwei Stoßdämpfer, 7-Gang, 16''x4,0'' Breitreifen[65Nm Drehmoment - Mühelose 30°-Bergauffahrt]Das MileLink 1 erwachsene e-bike ist mit einem 250-W-Motor, einer 7-Gang-Schaltung und einer Höchstgeschwindigkeit von 25 km/h ausgestattet. Dank seines drehmomentstarken Motors mit 65 Nm bewältigt es Steigungen bis zu 30° mühelos! Ob für den täglichen Arbeitsweg, Wochenendausflüge, Einkaufsfahrten oder leichte Offroad-Abenteuer auf Waldwegen oder Schotterpisten - es bietet ausreichend Leistung und macht jede Fahrt angenehmer.[120KM Reichweite-Nie wieder Reichweitenangst]Dieses ebike verfügt über einen leistungsstarken, herausnehmbaren 48V 18Ah Akku (Eingebauter BMS-Batterieschutz) und bietet eine maximale Reichweite von bis zu 120km im PAS-1-Unterstützungsmodus! Es eignet sich ideal für den täglichen Arbeitsweg, den Wocheneinkauf oder um Familienmitglieder abzuholen. Im Vergleich zum Autofahren spart dieses E-Bike Kraftstoff und andere Reisekosten und macht Radfahren somit wirtschaftlicher und umweltfreundlicher![Sichere Hydraulische Bremse799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gardigo Marderschreck Marder-Frei easyGo, Reichweite 60m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit 12kHz - 24kHz, ca. 78dB Wirkungsbereich ca. 60 m² in geschlossenen Räumen Funktioniert mit 4x AA-Batterien Automatische Aktivierung durch integrierten Vibrationssensor - schaltet sich während der Fahrt ab Frequenzwechsel-Technik und Intervallschaltung beugen einem Gewöhnungseffekt vor Ohne Einschränkungen für Elektro- und Verbrennerfahrzeuge sowie für alle Automarken geeignet Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Frequenz: wechselnd 12 - 24 kHz ± 10 % Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Wirkungsbereich: ca. 60 m² in geschlossenen Räumen, in Fahrzeugen & Außenbereich abhängig von Position Batteriebetrieb: 4x AA / Mignon / R6 (nicht enthalten) Maße (HxBxT): ca. 130 x 70 x 30 mm Lieferung: inkl. Montagematerial11,26 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gardigo Marderschreck Marder-Frei Mobil, Reichweite 40m², Batterie, SchallEinsatzbereich: Auto, Carport, Dachboden, Garten, Haus Vertreibung durch Schall mit einer Frequenz von ca. 12kHz & ca. 85dB Wirkungsbereich ca. 40 m² in geschlossenen Räumen Mobil durch Batteriebetrieb - keine Autobatterie nötig Ohne Einschränkungen für alle Automarken geeignet Dauerbetrieb bis zu 6 Monate möglich Merkmale: Geeignet für: Auto, Dachboden, Haus Ausführung: Schall Stromversorgung: Batterie weitere Produktinformationen: Stromverbrauch: ca. 2 mA Frequenz: 12 kHz ± 10 %, 85 dB Ausgangsfrequenz: zyklisch Anzeigen: LED Indikation Batteriebetrieb: 4x Typ-C Batterie (nicht enthalten) Maße (HxBxT): 135 x 75 x 30 mm16,99 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Das E-Bike X14, 48V 15,6Ah, 250W, Reichweite bis 80 km, elektronische Bremsen.HEADEER X14 14-Zoll Faltbares E-Bike、KerndatenMarke: HEADEER Modell: X14 Fahrzeugtyp: Faltbares E-Bike (E-Bike) Batteriekapazität: 48V 15,6Ah Reichweite: 60-80 km (Autonomia) Ladezeit: 6-8 Stunden (Ricarica) Höchstgeschwindigkeit: 25 km/h Faltfunktion: Unterstützt Falten (Foldable handlebar), Lenker faltbar Rahmenmaterial: Kohlenstoffstahl (Carbon steel) Höhenverstellung: Unterstützt (Height adjustable) Display: LCD-Display (zeigt Reichweite, Batteriestand, Geschwindigkeit) Raddurchmesser: 14 Zoll (14 inches) Motorposition: Heckmotor (Rear Motor) Bremssystem: 1 Scheibenbremse + 1 elektronische Bremse (1 Disc & 1 Electric Brake) Sattel: Höhenverstellbarer Sattel (Height Adjustable Seat) Federungssystem: Vorhanden (Suspension) Beleuchtungssystem: Frontlicht + Rücklicht (HeadLight and Taillight) Produktabmessungen: 48 × 20 × 40 Zoll (ca. 122 × 51 × 102 cm) Verpackungsmaße: 42 × 8,3 × 22 Zoll (ca. 107 × 21 × 56 cm) Sitzhöhe: 25,5-31,5 Zoll (ca. 65-80 cm) Nettogewicht: 52 LB (ca. 23,6365,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrader, Halwart: Siegertypen bremsen nichtSiegertypen bremsen nicht , Die härtesten Autorennen der Jahre 1894-1945 , Sonstige > Transportsysteme , Erscheinungsjahr: 20240315, Produktform: Leinen, Autoren: Schrader, Halwart, Seitenzahl/Blattzahl: 240, Keyword: Auto; Automobilgeschichte; Automobilwettbewerb; Geschwindigkeits-Wettbewerb; Motorwagen; Rekordfahrt; Rennen; Zuverlässigkeits-Konkurrenz, Fachschema: Autorennen, Fachkategorie: Motorrennen und Rennsport, Warengruppe: HC/Auto-/Motorrad-/Rad-/Flugsport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 276, Breite: 249, Höhe: 25, Gewicht: 1255, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.